贈与で取得した資産の減価償却の計算方法とは?
個人事業を贈与で継いだ場合、減価償却の計算方法が特殊になります。
個人事業の承継方法には売買と贈与がある
自営業主の高齢化により、個人事業の廃業が増えています。
会社を子どもに継いでもらうケースはよくありますが、個人事業を子どもに継いでもらうケースは残念ながらあまりありません。
後継者の中には、
「親がつくりあげてきた仕事をなくすわけにはいかない」
という強い意志をもって後を継ぐ方もいらっしゃいます。
そんな方を近くから支援できるのも税理士のうれしい特権です。
この場合の承継方法として、「売買」と「贈与」があります。
売買なら問題ありませんが贈与を選んだ場合、減価償却をそのまま計算するわけにはいかないのです。
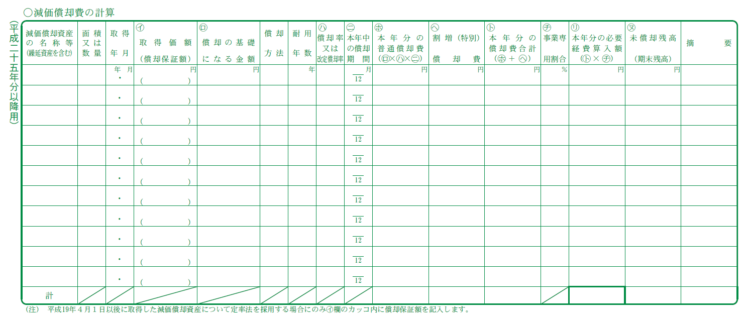
贈与で取得した資産の取得価額、未償却残高、耐用年数
個人事業を贈与で承継した場合、「変わるもの」と「変わらないもの」があります。
まず「変わらないもの」ですが、
- 取得価額(買った金額)
- 未償却残高(残っている金額)
- 耐用年数(寿命)
があります。
もらっただけなので、親のものをそのまま引き継ぐことになるのです。
新品ではなく中古ですが、「そのまま引き継ぐ」ので耐用年数を短くすることもできません。
⇒中古の耐用年数は2年とは限りません!計算方法をわかりやすく解説します!
贈与で取得した資産の減価償却方法、取得日
唯一変わるもの。
それは減価償却方法(取得日)です。
個人事業の減価償却は、特に手続きをしない限り「定額法」です。
しかし、平成19年3月31日以前に取得したものは「旧定額法」という若干ちがう方法になっているのです。
この取得した日ですが、「親が買った日」と「子どもがもらった日」はちがいますよね。
つまり、子どもが取得した日は子どもがもらった日になるので、減価償却方法が変わるのです。
結論としては、親が「旧定額法」でも子どもは「定額法」になります。
いいものはそのままで(取得価額、未償却残高、耐用年数)、やり方は変えていこう(減価償却方法)と覚えましょう。
ちなみに親が定率法を選んでいた場合、そのまま定率法を使いたいなら届出が必要です。

提出期限は確定申告書と同じ(その年の3月15日まで)なので、一緒に提出したらその年から適用できます。
まとめ
贈与の話をしてきましたが相続の場合も同じです。(限定承認を除く)
あまりないケースですが、頭の片隅にでも覚えておいていただけたらうれしいです。